


PayPal
4,326.62K Reseñas
Detalles de la aplicación
- Versión
- 10.14.0
- Actualizado el
- Licencia
- Free
- Descargas
- 100.000.000+
- Desarrollador
- PayPal Mobile
- Categorías
- Finanzas
- Plataforma
- Android, iOS
Capturas de pantalla
 Análisis de AppCompare
Lo primero que me pregunto antes de usar una aplicación para enviar dinero es si la otra persona podrá recibirlo sin complicaciones. En PayPal, lo que mejor me funciona es contar con un medio compartido para iniciar pagos entre personas que no usan el mismo banco y para pagar en comercios que lo aceptan. No hace que cualquier intercambio sea automático ni elimina la necesidad de revisar los detalles, pero sí puede evitar la conversación interminable de «¿por dónde te lo mando?».
PayPal Mobile, desarrollada por PayPal Mobile, es una aplicación gratuita de finanzas. Tiene una valoración media de 4,3, basada en alrededor de 3,7 millones de puntuaciones, y suma más de 100 millones de instalaciones. Su popularidad ayuda a que sea probable encontrar personas que ya la conocen, pero no garantiza que sea la opción adecuada para todas las operaciones. Yo la considero especialmente práctica cuando la otra persona ya usa el servicio o cuando una tienda lo ofrece y prefiero gestionar el pago desde una cuenta que ya tengo.
Un medio de pago que puede conectar a personas con bancos distintos
Al abordar esta sección, me fijaría en qué aporta tener un canal de pago que muchas personas ya conocen: puede simplificar el acuerdo inicial cuando cada cual trabaja con un banco distinto. Esa comodidad depende de que ambas partes quieran usarlo, así que no la confundiría con una solución universal. También importa cómo organizamos el pago antes de abrir la aplicación.
Enviar y recibir sin depender del mismo banco
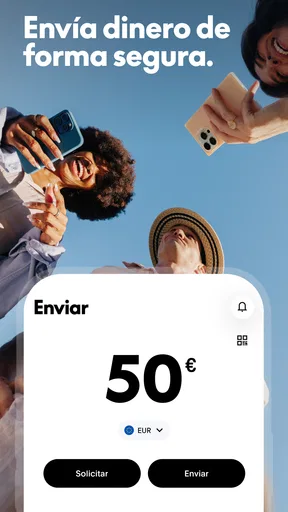
La ventaja práctica no es simplemente «mandar dinero desde el móvil». Es tener un canal conocido por muchas personas para saldar pequeñas cuentas, devolver un gasto o recibir un pago puntual. Si varias amistades usan entidades bancarias diferentes, ponerse de acuerdo en una transferencia puede ser más engorroso que usar una herramienta que ambas partes ya tienen. En ese tipo de intercambio, PayPal funciona como una opción común, siempre que quien recibe esté dispuesto a utilizarla.
Un ejemplo corriente: después de una comida, una persona paga la cuenta y las demás le envían su parte. En vez de calcular quién debe cuánto en distintas conversaciones, puedo resolver mi parte en la aplicación y conservar el movimiento en el mismo entorno donde gestiono otros pagos. El beneficio es pequeño, pero concreto: menos fricción para cerrar una deuda cotidiana. Eso sí, conviene acordar antes quién paga y qué importe corresponde a cada uno; la aplicación no sustituye esa coordinación.
También me parece útil para pagos entre familiares o conocidos que prefieren no compartir datos bancarios en un chat. Aun así, no asumiría que enviar dinero a alguien desconocido es seguro solo porque el proceso se haga en una plataforma reconocible. La identidad del destinatario y el motivo del pago siguen siendo responsabilidad de quien envía. Si hay dudas sobre a quién se está pagando, lo sensato es detenerse y comprobarlo antes de confirmar.
Un flujo que conviene revisar antes de confirmar
En cualquier aplicación de pagos, la rapidez es una ventaja solo si no hace que uno actúe en automático. Mi recomendación es tratar cada envío como una pequeña operación: comprobar el destinatario, revisar el importe y confirmar que la persona espera ese dinero. Es una rutina sencilla que reduce errores de selección y evita tener que averiguar después cómo resolver un pago enviado por descuido.
Un buen hábito es iniciar el envío desde una conversación o un acuerdo claro, no desde una notificación inesperada que pida dinero con urgencia. Si alguien afirma que necesita una cantidad de inmediato, yo confirmaría la petición por otro medio antes de actuar. La familiaridad con la interfaz puede hacer que los pasos parezcan rutinarios, pero una transferencia sigue siendo una decisión financiera. La rapidez no debe reemplazar la comprobación.
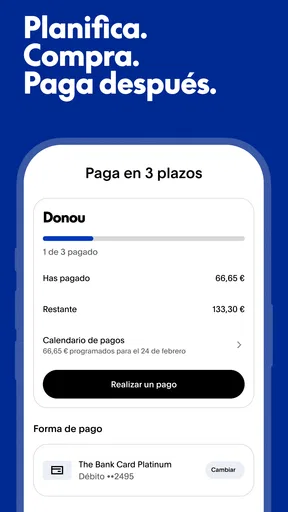
Otra pauta útil consiste en separar mentalmente los pagos personales de las compras. Pagar a una amistad para devolverle una cena no es lo mismo que abonar un producto a un vendedor que no conozco. Antes de usar la aplicación para una compra, revisaría las condiciones que aparecen en el proceso y escogería un método apropiado para esa operación. No daría por hecho que todos los tipos de pago tienen idénticas condiciones o posibilidades de reclamación.
Cuándo resulta más cómoda que las alternativas
Frente a una transferencia bancaria, PayPal puede ser más conveniente cuando ambas personas ya lo usan y quieren resolver un pago informal sin intercambiar datos de cuenta por mensajes. Frente al efectivo, evita buscar cambio o coincidir en persona, aunque exige que las dos partes tengan acceso al servicio. Y frente a otras aplicaciones de pago, la elección suele depender menos de cuál tiene más botones y más de dónde están ya tus contactos y qué opción acepta el comercio.
Por eso no la elegiría por costumbre para cada movimiento. Si mi banco ofrece una transferencia sencilla y el destinatario prefiere recibirla allí, seguiría ese camino. Si una compra se gestiona mejor directamente con la tienda o con otro medio, usaría esa alternativa. La fortaleza de PayPal está en ser una opción reconocible en bastantes contextos, no en que sea siempre más rápida, más barata o más conveniente que cualquier otra; esas condiciones dependen de la operación y de lo que se muestra al pagar.
Cómo evitar que la coordinación se vuelva un problema
Cuando un pago implica a varias personas, suelo dejar por escrito el motivo y la cantidad acordada antes de enviarlo. No hace falta convertir cada gasto pequeño en un trámite, pero un mensaje breve como «mi parte de la cena» ayuda a que quien recibe entienda el movimiento y permite consultarlo después. Si se trata de un gasto compartido que se repite, llevar una lista aparte es más fiable que reconstruir las cuentas solo desde los pagos enviados.
También conviene acordar de antemano quién inicia el pago y quién lo recibe. En un grupo, dos personas podrían pagar por separado al organizador sin saber que la otra ya lo ha hecho. La aplicación puede servir para transferir el dinero, pero no organiza por sí misma las responsabilidades del grupo. Para una cuenta sencilla basta con una confirmación clara; para gastos frecuentes o con muchos participantes, una herramienta de seguimiento compartida puede evitar confusiones.
El mejor escenario y sus límites
Aquí pondría el foco en una situación concreta que muestra tanto la utilidad como el límite de la aplicación: compartir el coste de un regalo sin convertir el seguimiento del grupo en un lío. Yo acordaría primero el importe y quién recibe cada parte; después, valoraría si este medio basta o si hace falta una herramienta más clara para llevar las cuentas.
Una situación cotidiana donde sí aporta algo
Imaginemos que varias personas comparten el coste de un regalo. Una compra la hace una sola persona y luego cada integrante le devuelve su parte. Si todos los participantes están familiarizados con PayPal, el organizador puede recibir esos pagos sin perseguir a cada uno en efectivo o explicar a cada cual un método distinto. En una situación así, la aplicación ayuda a cerrar el gasto, pero el grupo todavía necesita decidir el importe y llevar una cuenta clara de quién ya ha pagado.
Para evitar confusiones, yo enviaría una petición o haría el pago solo después de acordar la cantidad exacta y el destinatario. También guardaría el contexto del gasto en el chat del grupo, en lugar de confiar en que meses después recordaré por qué apareció un movimiento. Ese pequeño orden resulta más útil que intentar convertir la aplicación en una hoja de cálculo: para dividir cuentas complejas o llevar presupuestos compartidos, una herramienta específica puede ser más clara.
El mismo razonamiento sirve cuando compro en una tienda que ofrece PayPal como forma de pago. Puede resultar práctico escogerlo si ya tengo una cuenta y quiero mantener esa compra separada de introducir los datos de la tarjeta en la página. Pero antes de confirmar revisaría el importe final, la moneda si corresponde y cualquier condición que la pantalla presente. No daría por sentado que la opción más familiar es necesariamente la más conveniente para esa compra concreta.
Una compra no se evalúa igual que un pago entre conocidos
Para decidir si utilizarlo en una tienda, primero distinguiría entre la comodidad de iniciar el pago y las condiciones de la compra. Compararía lo que aparece en la pantalla con el importe y el método que esperaba, y revisaría cualquier información que el comercio presente antes de confirmar. Si necesito conservar una factura o un justificante para una compra profesional, guardaría ese documento por separado, en vez de confiar en que el movimiento de pago explique todos los detalles.
Si una tienda ofrece varias formas de pagar, elegiría según lo que necesito en esa operación y no solo porque reconozco el nombre. Para una compra sencilla puede ser cómodo no volver a introducir los datos de pago en el sitio; para otra, quizá me convenga más el proceso directo del comercio o la opción que ya utilizo con mi banco. La comparación útil no es abstracta: consiste en revisar qué método acepta la tienda, qué condiciones muestra y qué registro quiero conservar.
La comodidad no elimina la fricción
La experiencia depende de que la otra persona acepte este medio. Si alguien no tiene cuenta, no quiere abrir una o prefiere recibir el dinero directamente en su banco, el supuesto ahorro de pasos desaparece. En esos casos, insistir en que use la misma plataforma añade fricción en lugar de quitarla. Para pagos urgentes o acuerdos con una persona que no conozco, me inclinaría por un canal que ambas partes entiendan y puedan verificar sin ambigüedades.
También hay que mantener expectativas realistas sobre los pagos digitales. La aplicación facilita iniciar una operación, pero no resuelve por sí sola una disputa entre comprador y vendedor ni garantiza que un pago sea reversible. Antes de enviar dinero por un artículo, un servicio o una petición inesperada, leería con cuidado las instrucciones y condiciones que acompañan esa operación. Si la prioridad es tener un proceso de compra con garantías específicas, compararía primero los medios disponibles en el comercio en vez de elegir por rapidez.
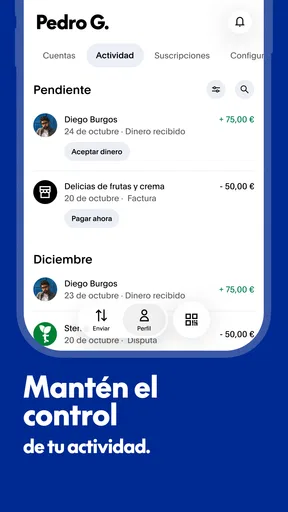
Otra limitación es que una aplicación financiera no debería convertirse en la única referencia para organizar gastos. El historial de movimientos ayuda a consultar lo que se ha enviado o recibido, pero no reemplaza un presupuesto, un registro compartido ni los comprobantes que una persona necesite conservar. Para una deuda importante, un gasto profesional o una operación que exija documentación ordenada, mantendría los justificantes pertinentes y usaría el sistema de registro adecuado.
Seguridad cotidiana: los hábitos importan
La seguridad no se obtiene solo por utilizar una marca conocida. Yo protegería el acceso al móvil, evitaría confirmar pagos mientras estoy distraído y revisaría las notificaciones antes de responder a una solicitud. Si recibo un mensaje que parece venir de un conocido pero me pide dinero de una forma extraña, confirmaría su identidad por una vía independiente. Estas precauciones sirven especialmente cuando una aplicación permite mover fondos con pocos pasos.
También evitaría dejar que la prisa decida por mí. Un mensaje que presiona para pagar enseguida o que propone cambiar de canal sin explicación merece una pausa. En las compras, comprobaría que estoy tratando con el comercio correcto y que el importe coincide con lo acordado. Son medidas sencillas, pero tienen más valor que confiar ciegamente en que cualquier pago realizado desde una aplicación conocida será automáticamente seguro.
Si recibo una petición de dinero que no esperaba, no la trataría como una factura que debe pagarse sin más. Buscaría el contexto, confirmaría con la persona por un canal que ya conozco y solo entonces decidiría. Ese paso es especialmente útil cuando el mensaje usa urgencia o un motivo que no encaja con lo habitual. Una interfaz familiar reduce el trabajo para pagar; por eso mismo, dedicar unos segundos a confirmar evita que la facilidad se convierta en una invitación a actuar sin pensar.
Compatibilidad y encaje personal
La versión actual es la 10.14.0 y la aplicación requiere Android 8.0 o posterior. Su clasificación PEGI 3 indica que está considerada apta para todos los públicos, aunque eso no significa que un menor deba gestionar pagos sin supervisión: cualquier operación con dinero requiere criterio y control adecuados. Antes de instalarla, comprobaría que mi dispositivo cumple el requisito mínimo y que puedo acceder a mi cuenta de manera segura.
La usaría si necesito una forma familiar de enviar o recibir dinero y mis contactos ya recurren a ella. También puede encajar a quien compra en comercios donde se ofrece como opción de pago y prefiere administrar ese paso desde el móvil. No la escogería como solución universal para administrar las finanzas personales, controlar gastos en grupo o resolver pagos con desconocidos. Para esos objetivos, una hoja de cálculo, una aplicación presupuestaria, una transferencia bancaria o el método propio del comercio pueden resultar más adecuados.
Quién puede aprovecharla y quién quizá no
La recomendaría a quien hace pagos informales con personas que ya utilizan el servicio, compra en tiendas que lo aceptan o necesita una vía conocida para recibir un pago puntual. En esos casos, el valor está en no tener que negociar un método desde cero cada vez. También puede servir a quien prefiere mantener los pagos cotidianos en una aplicación móvil, siempre que revise cada operación y conserve por separado los comprobantes que necesite.
En cambio, no la elegiría como herramienta principal para controlar un presupuesto, repartir gastos complejos o documentar operaciones profesionales. Tampoco insistiría en usarla con alguien que no quiere registrarse o prefiere una transferencia bancaria directa. Si el dinero debe llegar por un canal específico, o si la compra exige condiciones particulares, la alternativa más adecuada será la que ambas partes acepten y cuyo proceso entiendan bien.
Mi recomendación final
Lo que me convence de PayPal es la función de conexión: permite que dos personas con hábitos bancarios distintos compartan un medio de pago que muchas ya conocen. Lo que me hace ser prudente es que esa comodidad puede llevar a confirmar demasiado deprisa o a usarlo en una situación para la que no es la mejor herramienta. Si verifico quién recibe el dinero, reviso el importe y elijo el canal según el tipo de operación, le encuentro un lugar útil en los pagos cotidianos.
En definitiva, PayPal me parece una opción práctica para dividir gastos sencillos, devolver dinero a conocidos y pagar en comercios que la aceptan, siempre que ambas partes estén de acuerdo con usarla. No la recomendaría por encima de una transferencia o de otro método cuando el destinatario prefiere esa alternativa o la compra exige condiciones distintas. Su valor está en ahorrar coordinación en el momento adecuado; saber cuándo no usarla forma parte de aprovecharla bien.
Ventajas
- Permite activar alertas para seguir los movimientos de la cuenta.
- Incluye opciones para resolver problemas con compras elegibles.
- Facilita enviar dinero a contactos sin compartir datos bancarios.
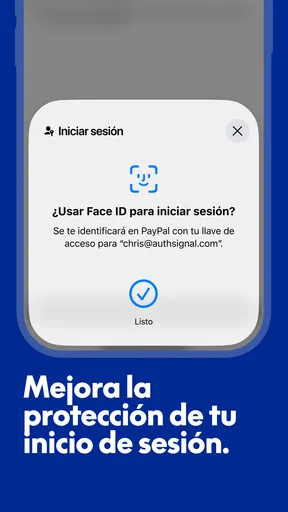
- Ofrece autenticación en dos pasos para reforzar el acceso.
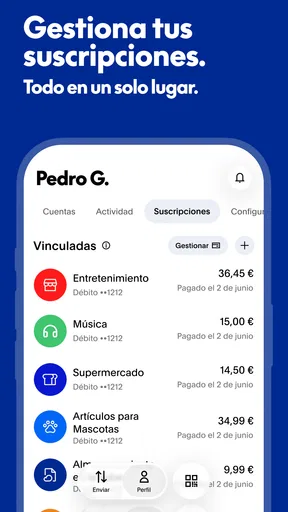
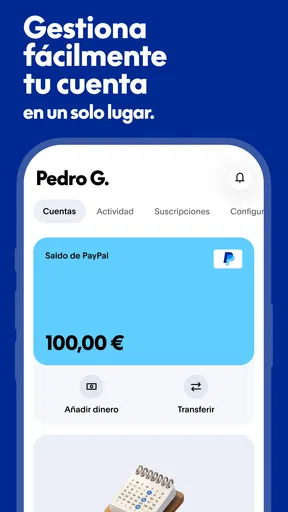
- Permite consultar y gestionar métodos de pago desde la app.
Contras
- La protección de compras no cubre todas las transacciones ni situaciones.
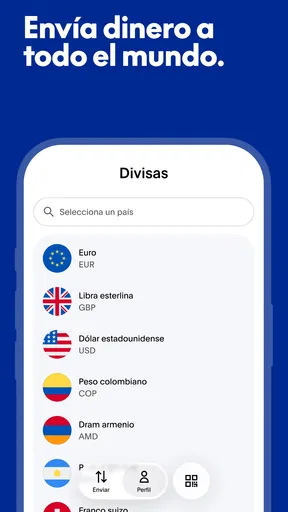
- Las conversiones de divisa pueden incluir cargos adicionales.
- Algunas transferencias pueden tardar en completarse.
- La disponibilidad de funciones varía según el país y la cuenta.
- Las retenciones de fondos pueden limitar temporalmente el acceso al dinero.
Preguntas frecuentes sobre PayPal
¿Qué es PayPal y para qué sirve?
PayPal es una plataforma de pagos digitales que permite enviar y recibir dinero, pagar compras por internet y, en algunos lugares, gestionar pagos en tiendas físicas. En la aplicación puedes consultar movimientos, revisar saldos y administrar métodos de pago vinculados. Las funciones disponibles, las monedas admitidas y las condiciones pueden variar según el país, así que conviene revisar la información local antes de registrarte.
¿Cómo puedo crear una cuenta y empezar a usar PayPal?
Para empezar, descarga la aplicación oficial y regístrate con tus datos personales y una dirección de correo electrónico o número de teléfono. Después podrás añadir una tarjeta o cuenta bancaria como método de pago, cuando esas opciones estén disponibles en tu región. PayPal puede pedirte que confirmes tu identidad o verifiques tus datos; completa esos pasos desde la app o el sitio oficial y evita compartir contraseñas o códigos de seguridad.
¿PayPal cobra comisiones por enviar dinero o hacer compras?
Las comisiones dependen del tipo de operación, el país, la moneda y el método de pago. En general, pagar una compra puede tener condiciones diferentes a enviar dinero a otra persona, recibir un pago o convertir divisas. Antes de confirmar, revisa el importe total y cualquier tarifa que aparezca en pantalla. También consulta la tabla de comisiones de PayPal para tu región, ya que las tarifas pueden cambiar.
¿Es seguro utilizar la aplicación de PayPal?
PayPal ofrece herramientas de seguridad, como protección de inicio de sesión y opciones para revisar la actividad de la cuenta, aunque ninguna plataforma elimina por completo el riesgo de fraude. Descarga la app desde la tienda oficial, usa una contraseña única y activa la verificación en dos pasos si está disponible. No abras enlaces sospechosos ni compartas códigos de acceso; para resolver alertas o disputas, entra directamente en la aplicación o en el sitio oficial.
¿Qué debo hacer si tengo un pago pendiente, un problema o no puedo acceder a mi cuenta?
Primero, revisa la actividad de la cuenta para comprobar el estado del pago y confirmar que los datos del destinatario sean correctos. Algunas operaciones pueden tardar por verificaciones, bancos o días festivos; otras podrían requerir una acción adicional. Si detectas un cargo que no reconoces, una cuenta limitada o un problema de acceso, utiliza el centro de ayuda y las opciones de contacto oficiales de PayPal. Nunca respondas a mensajes que soliciten tu contraseña.


